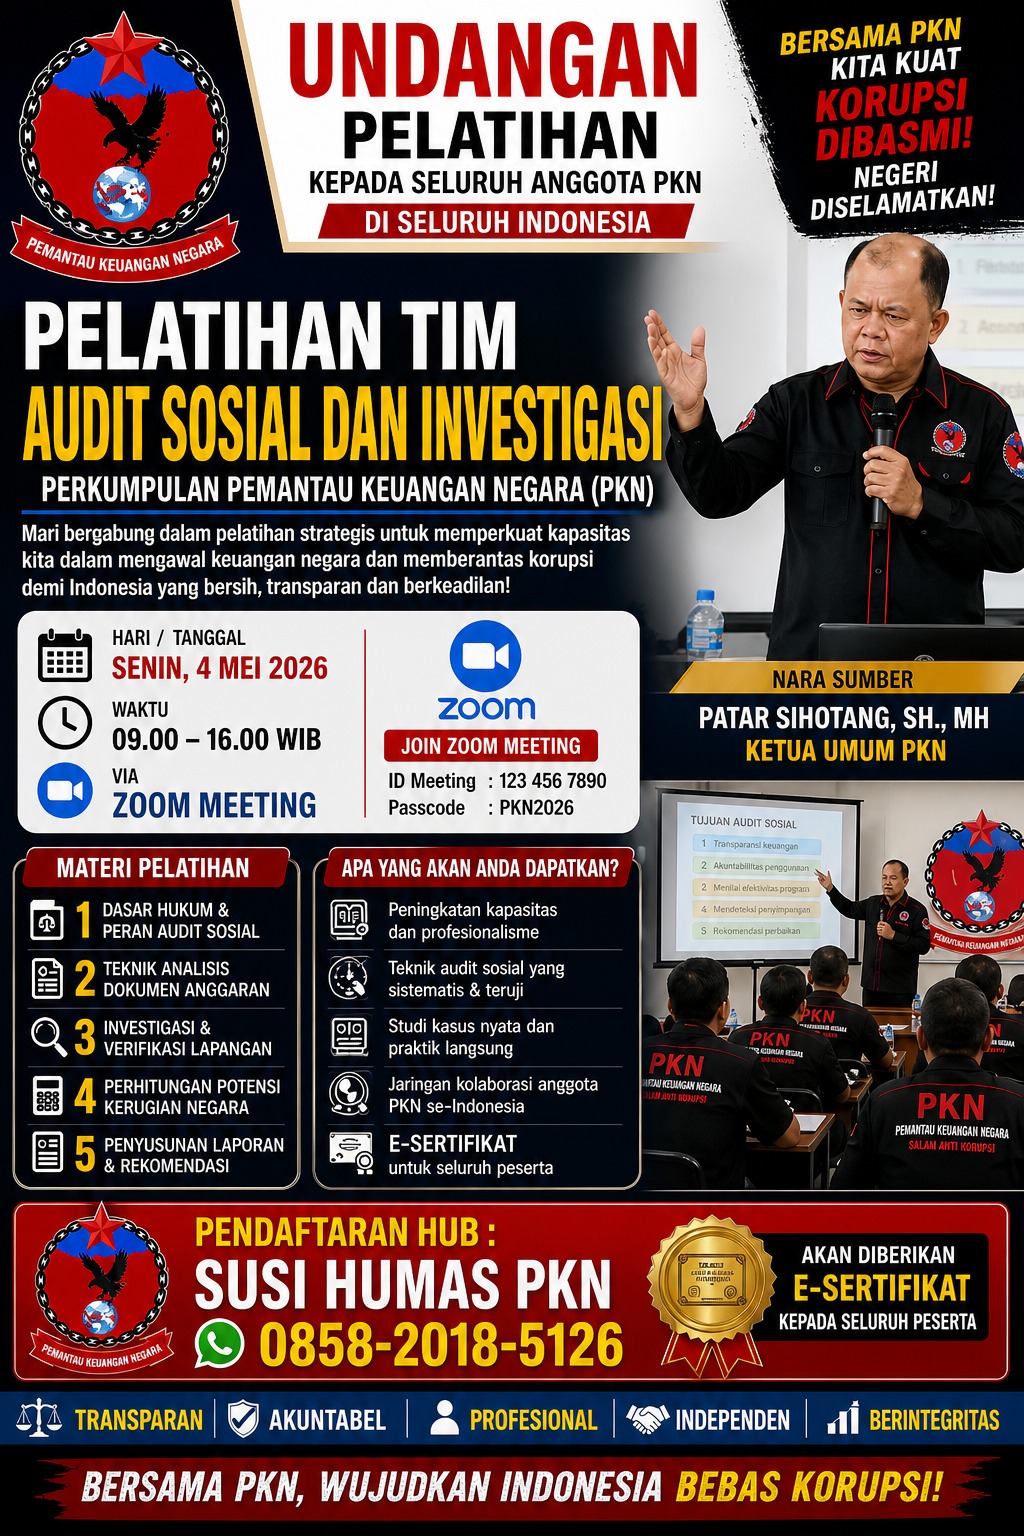
STANDART OPERASI PROSEDUR (SOP) PEMANTAU KEUANGAN NEGARA PKN
Tentang AUDIT SOSIAL dan INVESTIGASI
Diadaptasi untuk Investigasi Kasus Korupsi Keuangan Negara. Audit sosial menggabungkan pengawasan partisipatif masyarakat dengan teknik audit investigatif formal untuk mengungkap penyimpangan dana publik.
DASAR HUKUM
“Pelaksanaan SOP Audit Sosial ini didasarkan pada prinsip kedaulatan rakyat dan mandat legalitas peran serta masyarakat sesuai Pasal 41 UU No. 31/1999 dan PP No. 43/2018, di mana setiap warga negara berhak melakukan investigasi mandiri dan melaporkan dugaan kerugian negara kepada instansi berwenang.”
Landasan Hukum Partisipasi Masyarakat dalam Audit Sosial & Investigasi
- UU No. 31 Tahun 1999 jo. UU No. 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi (Pasal 41)
- Amanat: Masyarakat memiliki hak dan tanggung jawab dalam upaya pencegahan dan pemberantasan tindak pidana korupsi.
- Poin Penting: Hak untuk mencari, memperoleh, dan memberikan informasi adanya dugaan korupsi, serta hak untuk menyampaikan saran dan pendapat kepada penegak hukum (Polri, Kejaksaan, atau KPK).
- PP No. 43 Tahun 2018 tentang Tata Cara Pelaksanaan Peran Serta Masyarakat dan Pemberian Penghargaan dalam Pemberantasan Tipikor (Pasal 2)
- Amanat: Penegasan bahwa masyarakat dapat berperan serta membantu upaya pencegahan dan pemberantasan tindak pidana korupsi.
- Poin Penting: Peran serta ini diwujudkan dalam bentuk mencari, memperoleh, memberikan informasi, saran, dan pendapat atas proses penyelidikan dan penyidikan perkara korupsi.
- UU No. 14 Tahun 2008 tentang Keterbukaan Informasi Publik (KIP)
- Kaitan dengan Audit: Tanpa data, audit tidak bisa berjalan. UU ini menjamin hak masyarakat untuk mengakses dokumen anggaran (RKA/DPA), kontrak pengadaan, dan laporan realisasi anggaran yang bersifat publik sebagai bahan dasar investigasi.
- UU No. 28 Tahun 1999 tentang Penyelenggaraan Negara yang Bersih dan Bebas dari KKN
- Poin Penting: Memberikan hak kepada masyarakat untuk mendapatkan informasi tentang penyelenggaraan negara dan meminta pertanggungjawaban pejabat publik atas tugas dan fungsinya.
- UU No. 6 Tahun 2014 tentang Desa (Khusus Audit Dana Desa)
- Amanat: Masyarakat desa berhak melakukan pengawasan terhadap pelaksanaan pembangunan desa dan melaporkan hasil pemantauan serta keluhan terkait penyimpangan.
- Peraturan Komisi Pemberantasan Korupsi (KPK) No. 2 Tahun 2020
- Mengatur tentang tata cara penerimaan, penelaahan, dan tindak lanjut laporan masyarakat, yang melegitimasi hasil investigasi mandiri masyarakat untuk ditindaklanjuti oleh negara.
MAKSUD DAN TUJUAN
1.1 Maksud SOP Audit Sosial dan Investigasi ini disusun sebagai panduan standar bagi anggota Pemantau Keuangan Negara (PKN) dalam melaksanakan pengawasan partisipatif. Maksud dari SOP ini adalah untuk memastikan setiap langkah investigasi dilakukan secara terukur, sistematis, dan sesuai dengan koridor hukum yang berlaku di Indonesia, sehingga data yang dihasilkan memiliki kualitas sebagai alat bukti hukum.
1.2 Tujuan Adapun tujuan utama dari penetapan SOP ini bagi PKN adalah:
a.Mewujudkan Transparansi Anggaran: Memastikan setiap rupiah uang negara yang dikelola oleh instansi pemerintah maupun desa digunakan sesuai dengan peruntukannya demi kesejahteraan rakyat.
b.Deteksi Dini Penyimpangan (Early Detection): Mengidentifikasi potensi kerugian negara secara cepat melalui teknik audit sosial lapangan sebelum dampak kerugian meluas
c..Memperkuat Peran Serta Masyarakat: Menjalankan amanat Pasal 41 UU No. 31 Tahun 1999 dan PP No. 43 Tahun 2018 agar masyarakat tidak hanya menjadi objek pembangunan, tetapi juga subjek pengawas yang sah secara hukum.
d.Menyediakan Bukti Permulaan yang Berkualitas: Membantu Aparat Penegak Hukum (KPK, Kejaksaan, Polri)
Bahwa dengan menyajikan Laporan Hasil Investigasi yang didukung bukti fisik, dokumen, dan analisis hukum yang matang.Perlindungan Operasional Anggota: Memberikan batasan etika dan prosedur bagi tim investigasi PKN agar terhindar dari tuduhan pencemaran nama baik atau pelanggaran prosedur saat menjalankan tugas di lapangan.Penyelamatan Aset Negara: Mendorong pengembalian kerugian keuangan negara melalui laporan yang akurat dan pengawalan kasus hingga tuntas di tingkat peradilan maupun administrasi.
SOP: Audit Sosial Investigasi Korupsi Keuangan Negara
- Tahap Pra-Perencanaan (Inisiasi)
Tujuan: Mengidentifikasi potensi penyimpangan berdasarkan laporan atau pengaduan masyarakat.
- Penerimaan Aduan: Menerima informasi awal dari masyarakat, media, atau whistleblower mengenai dugaan korupsi.
- Penelaahan Informasi: Tim melakukan telaah cepat untuk menentukan apakah informasi memiliki basis bukti yang cukup (prediksi awal).
- Pembentukan Alliance: Membangun kemitraan antara lembaga audit (seperti Inspektorat atau BPKP) dengan komunitas lokal atau organisasi masyarakat sipil.
- Tahap Perencanaan Audit
Tujuan: Menyiapkan instrumen dan personel untuk investigasi lapangan.
- Penyusunan Tim: Membentuk tim yang terdiri dari auditor profesional dan sukarelawan masyarakat yang telah dilatih kode etik.
- Penyusunan Program Kerja Audit (PKA): Menetapkan sasaran, ruang lingkup (seperti pengadaan barang/jasa), dan jangka waktu pemeriksaan.
- Pengumpulan Dokumen Publik: Meminta dokumen relevan seperti Rencana Kerja Anggaran (RKA) atau Dokumen Pelaksanaan Anggaran (DPA) melalui permohonan informasi publik.
- Tahap Pelaksanaan (Investigasi & Verifikasi)
Tujuan: Mengumpulkan bukti nyata adanya kerugian negara dan penyalahgunaan wewenang.
- Audit Dokumen & Identifikasi Red Flags: Memeriksa kesesuaian antara anggaran dengan realisasi belanja untuk menemukan indikasi penggelembungan harga (mark-up) atau proyek fiktif.
- Verifikasi Lapangan (Observasi Fisik): Tim mengunjungi lokasi proyek untuk mencocokkan kondisi fisik dengan spesifikasi dalam dokumen.
- Wawancara & Konfirmasi: Meminta keterangan dari penerima manfaat, pekerja, atau pihak terkait lainnya untuk memvalidasi temuan.
- Teknik Analisis: Menggunakan metode seperti Follow the Money (penelusuran aliran dana) atau perhitungan ulang kerugian negara.
- Tahap Pelaporan & Tindak Lanjut
Tujuan: Mengomunikasikan temuan kepada otoritas hukum untuk penegakan.
- Penyusunan Laporan Hasil Audit (LHA): Mendokumentasikan fakta, modus operandi, pihak yang terlibat, dan estimasi nilai kerugian negara.
- Dengar Pendapat Publik (Public Hearing): Menyampaikan temuan awal dalam forum terbuka untuk mendapatkan tanggapan dari instansi terkait dan masyarakat.
- Penyerahan ke Aparat Penegak Hukum (APH): Jika ditemukan unsur pidana, laporan diserahkan ke Kepolisian, Kejaksaan, atau KPK untuk proses penyidikan.
- Pemantauan Tindak Lanjut: Mengawal agar rekomendasi audit (seperti pengembalian kerugian atau sanksi administrasi) dilaksanakan oleh instansi terkait.
langkah-langkah menyusun narasi kronologi investigasi korupsi yang sistematis:
- Struktur Penulisan Runtut
Susunlah peristiwa secara objektif, lengkap, dan sistematis sesuai panduan Nasyiah Jatim: [1]
- Pendahuluan: Sebutkan nama kasus, lokasi instansi, dan latar belakang singkat.
- Peristiwa Utama: Uraikan kejadian dari awal hingga akhir secara kronologis.
- Analisis Kesimpulan: Hubungkan fakta dengan potensi pelanggaran pasal (misal: penyalahgunaan wewenang). [1]
- Menggunakan Teknik 5W + 1H
Detailkan setiap poin kejadian dengan menjawab pertanyaan berikut: [1]
- What (Apa): Apa modus korupsinya? (misal: mark-up, suap, atau proyek fiktif).
- Who (Siapa): Siapa saja yang terlibat? (Pejabat pembuat komitmen, kontraktor, dsb).
- Where (Dimana): Lokasi spesifik kejadian atau objek proyek.
- When (Kapan): Tanggal, bulan, dan tahun kejadian (sangat penting untuk menentukan kedaluwarsa kasus).
- Why (Mengapa): Mengapa peristiwa ini dikategorikan korupsi? (Hubungkan dengan kerugian negara).
- How (Bagaimana): Bagaimana aliran dananya? (Jelaskan proses penyimpangan anggaran). [1, 2]
- Mengaitkan Narasi dengan Alat Bukti (Minimal Dua)
Narasi Anda harus didukung oleh dokumen fisik yang dianggap sebagai bukti awal oleh KPK dan lembaga hukum lainnya: [1]
- Bukti Surat/Dokumen: Sertakan bukti transfer, cek, rekening koran, atau fotokopi kontrak proyek.
- Keterangan Saksi: Jika Anda memiliki informasi dari orang dalam, sertakan daftar nama pihak yang mengetahui kejadian tersebut.
- Bukti Elektronik: Tangkapan layar (screenshot) percakapan, rekaman suara, atau video kondisi lapangan.
- Petunjuk: Foto dokumentasi hasil proyek yang tidak sesuai spesifikasi. [1, 2, 3, 4]
- Fokus pada Unsur Pidana Korupsi
Pastikan kronologi Anda menonjolkan tiga unsur utama Pasal 2 ayat (1) UU PTPK: [1]
- Melawan Hukum: Melanggar prosedur formal pengadaan atau aturan anggaran.
- Memperkaya Diri/Orang Lain: Adanya keuntungan tidak sah yang diterima pihak tertentu.
- Merugikan Keuangan Negara: Estimasi angka kerugian yang nyata (bukan sekadar asums
5.Contoh Penyampaian dalam Narasi
“Pada tanggal [X], Terlapor [A] selaku Pejabat Pembuat Komitmen menandatangani kontrak proyek senilai Rp1 Miliar. Namun, berdasarkan observasi lapangan pada tanggal [Y], progres fisik hanya mencapai 20% padahal anggaran telah dicairkan 100% sebagaimana terlampir dalam fotokopi laporan pencairan (Bukti 1). Hal ini didukung oleh keterangan
Bekasi Tanggal 04 Mei 2026
PEMANTAU KEUANGAN NEGARA PKN
PATAR SIHOTANG SH MH
KETUAM
Tinggalkan Balasan